par J. Matson Heininger
C'est le résultat d'une conversation avec DeepSeek
Le piège de l'infrastructure d'IA : bâtir des actifs conçus pour durer 30 ans selon un cycle de 3 ans.
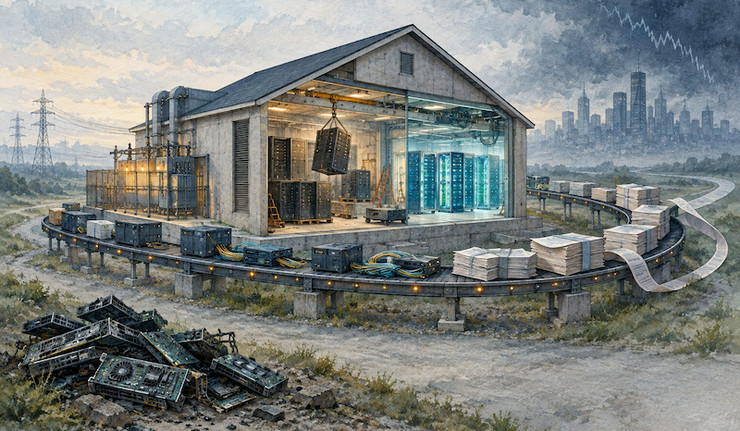
Imaginez que vous financiez une maison dont le terrain, les fondations et les murs extérieurs peuvent durer des décennies, mais dont le propriétaire doit, tous les trois ou quatre ans, démolir et remplacer la cuisine, les salles de bains, le câblage, les appareils électroménagers, les systèmes électriques et tout ce qui est lié à la plomberie. La rénovation précédente n'ayant pas encore été amortie, le propriétaire contracte un nouvel emprunt : d'abord pour remplacer les éléments devenus économiquement obsolètes, puis pour refinancer le prêt initial que les revenus générés par la maison n'ont jamais permis de couvrir. La maison paraît plus neuve après chaque rénovation. Les constructeurs, les fabricants d'équipements et les prêteurs peuvent tous réaliser des bénéfices. Mais le propriétaire ne se constitue pas de capital. Il accumule des dettes futures sur des dettes passées impayées, espérant que la prochaine rénovation finira par rapporter assez pour financer toutes les précédentes.
C'est là toute la mécanique infernale de l'infrastructure d'IA.
Les États-Unis tentent une expérience inédite : bâtir un système d'infrastructure se chiffrant en milliers de milliards de dollars sur du matériel qui devient économiquement obsolète en trois ans environ, le tout financé par une dette qui suppose des rentrées d'argent selon un calendrier que l'économie de consommation américaine ne peut soutenir. Lorsque la fenêtre de refinancement se refermera, la machine s'arrêtera net.
Une économie saine ne pourrait pas absorber un tel choc. Or, l'économie américaine n'est pas saine. Elle est soutenue par la valeur des actifs détenus par les 10% les plus riches et par la capacité d'endettement résiduelle des 90% restants. Ni l'un ni l'autre ne sont en mesure de régler la facture qui s'annonce.
Telle est la conclusion. Pour comprendre comment on y parvient, il faut reprendre les choses depuis le début.
Qu'est-ce qu'un "hyperscaler" et pourquoi est-ce important ?
Avant d'aller plus loin, il convient d'expliquer un terme omniprésent dans ce récit mais rarement défini. Un "hyperscaler" est un fournisseur de services cloud de grande envergure qui possède et exploite des centres de données à une échelle telle qu'il peut ajouter ou retirer de la puissance de calcul presque instantanément, en fonction de la demande. Le terme "hyperscale" désigne une expansion massive ; il s'agit d'entreprises qui dominent le secteur du cloud public, proposant des services de calcul, de stockage et de réseau via Internet à des millions de clients, qu'il s'agisse d'entreprises ou de particuliers. Les cinq plus grands "hyperscalers" américains sont Microsoft, Amazon, Alphabet (la maison mère de Google), Meta et Oracle. Lorsqu'il est question du déploiement de l'IA, on fait généralement référence aux décisions d'investissement de ces cinq entreprises, ainsi que de quelques acteurs plus modestes et des fabricants de puces qui les approvisionnent.
Il est difficile de surestimer l'ampleur de leurs activités.
Un seul centre de données hyperscale peut consommer plus d'électricité qu'une ville de taille moyenne. Ils sont les propriétaires fonciers de l'économie numérique. Et actuellement, ils parient collectivement des centaines de milliards de dollars par an sur le fait que l'intelligence artificielle générera suffisamment de revenus pour justifier ces coûts.
Le défaut initial : un actif conçu pour durer 30 ans, composé de pièces à durée de vie de 3 ans
Les centres de données eux-mêmes - les bâtiments, les raccordements électriques, les câbles à fibre optique, les terrains - constituent de véritables infrastructures à long terme. Ils peuvent durer trente ans ou plus. Toutefois, les équipements qui leur confèrent leur valeur - les unités de traitement graphique (GPU) qui alimentent l'entraînement et l'inférence de l'IA - ont une durée de vie fondamentalement différente.
Les hyperscalers amortissent leurs serveurs et leurs GPU sur une période d'environ cinq à six ans dans leurs comptes de résultat. Amazon a porté la durée d'amortissement prévue de ses serveurs de trois à quatre ans en 2020, puis à six ans en 2023. Microsoft est passé de quatre à six ans. Google a opté pour six ans. Meta a retenu une durée de cinq ans. Ces prolongations n'ont pas été motivées par des avancées techniques en matière de longévité du matériel, mais par des décisions comptables ayant directement augmenté les bénéfices déclarés. Dans l'ensemble, le passage d'un amortissement sur trois ans à un amortissement sur six ans a permis au secteur d'économiser environ dix-huit milliards de dollars de charges d'amortissement annuelles.
Cependant, la durée de vie économique du matériel d'IA - le moment où les revenus générés par une puce ne couvrent plus son coût d'acquisition, ses frais d'exploitation et son coût du capital - est bien plus courte. Nvidia a réduit son cycle d'itération des GPU, le faisant passer de dix-huit à vingt-quatre mois à environ douze mois. Un analyste d'Uncovered Alpha estime que la durée de vie économique réelle d'un GPU se rapproche davantage d'une à deux années. L'ancienne hypothèse d'un renouvellement du matériel tous les cinq à sept ans ne correspond plus à la réalité de l'amortissement des infrastructures d'IA. L'IA a ramené le véritable cycle de renouvellement à une période comprise entre dix-huit et trente-six mois environ.
Michael Burry, l'investisseur rendu célèbre par le film "The Big Short", a estimé que les fournisseurs de services cloud à très grande échelle (hyperscalers) sous-estimeraient leur charge d'amortissement d'environ 176 milliards de dollars entre 2026 et 2028, en prolongeant la durée de vie utile de leurs équipements au-delà de la réalité économique. Selon des hypothèses d'amortissement plausibles, plus de la moitié des dépenses d'investissement prévues pour 2026 par ces acteurs servira à remplacer du matériel économiquement obsolète plutôt qu'à accroître les capacités de production.
Le décalage entre la durée de vie comptable et la durée de vie économique n'est pas un simple détail technique. C'est le péché originel de tout ce déploiement. Lorsqu'une entreprise emprunte pour acquérir un actif, elle part du principe que celui-ci générera, sur sa durée d'utilisation, suffisamment de flux de trésorerie pour rembourser la dette et les intérêts. Si l'actif devient obsolète ou inutilisable avant l'échéance du prêt, l'entreprise doit soit refinancer l'opération - en reportant la dette sur le cycle suivant -, soit faire défaut. Le secteur de l'IA a opté pour le refinancement. Ce choix a toutefois ses limites.
Le passage du financement par fonds propres à l'endettement
La première phase du déploiement de l'IA a été largement financée par les liquidités disponibles. Des entreprises comme Microsoft et Google ont généré des bénéfices considérables grâce à leurs activités existantes dans le cloud et la publicité, réinjectant une partie de ces flux de trésorerie dans les infrastructures d'IA. Les premiers acquéreurs de puces H100 de Nvidia pouvaient les louer pour un montant supérieur à leur prix d'achat en moins d'un an. C'était une réalité tangible. Mais il s'agissait d'une situation de pénurie, et non d'un modèle économique pérenne. À mesure que l'offre a rattrapé la demande, les tarifs de location ont chuté. L'acheteur marginal - celui qui a investi tardivement, à l'aide de fonds empruntés - risque de ne jamais rentabiliser son investissement.
La donne a ensuite changé en matière de financement. Les entreprises liées à l'IA ont levé environ 500 milliards de dollars cette année. Les cinq principaux "hyperscalers" (géants du cloud) représentent à eux seuls près de 200 milliards de ce total. Depuis le lancement de ChatGPT en novembre 2022, le volume cumulé des émissions de dette liées à l'IA a atteint environ 1374 milliards de dollars, dont 635,1 milliards rien qu'en 2026. JPMorgan estime que le total des émissions obligataires liées à l'IA atteindra 4100 milliards de dollars d'ici 2030.
Pour 2026, les dépenses d'investissement (capex) des hyperscalers sont estimées à environ 820 milliards de dollars, contre un flux de trésorerie opérationnel d'environ 750 milliards. L'écart - soit près de 70 milliards de dollars cette année - est comblé par l'endettement. En 2027, les dépenses d'investissement devraient grimper pour atteindre une fourchette comprise entre 1000 et 1300 milliards de dollars, alors que la croissance du flux de trésorerie opérationnel restera bien plus modeste. Epoch AI calcule que les dépenses d'investissement des hyperscalers augmentent d'environ 70% par an, tandis que leur flux de trésorerie opérationnel progresse d'environ 23%. Le point de bascule - moment où les dépenses dépassent la génération de trésorerie - se situe aux alentours du troisième trimestre 2026.
S&P Global Ratings prévoit désormais que les six plus grands fournisseurs de services cloud à très grande échelle (hyperscalers) afficheront un flux de trésorerie opérationnel libre négatif en 2026 comme en 2027, sans redressement attendu avant 2029. Moody's a averti que ce niveau de dépenses sans précédent menaçait la qualité de crédit d'Amazon, de Meta, d'Alphabet et d'autres acteurs, soulignant par ailleurs que le financement s'orientait davantage vers l'emprunt et d'autres sources externes.
Oracle constitue un cas extrême. Ses dépenses d'investissement ont atteint 174% de son flux de trésorerie opérationnel au cours de l'exercice 2026, contre 47% quatre ans plus tôt. Son flux de trésorerie disponible est devenu négatif. Sa note de crédit se situe un cran au-dessus de la catégorie spéculative ("junk"). En juillet 2026, S&P a abaissé la note d'Oracle à BBB−, et l'écart de taux de ses swaps sur défaut de crédit (CDS) s'est élargi pour atteindre environ 2,03%, un niveau proche d'un plus haut depuis dix-huit ans.
Il ne s'agit pas d'une entreprise qui investit en position de force. C'est une entreprise qui s'endette pour rester dans la course, alors même que la ligne d'arrivée ne cesse de s'éloigner.
Le calcul du retour sur investissement ne tient pas la route
C'est ici que l'argumentation quitte le terrain des opinions pour celui de l'arithmétique.
Goldman Sachs a calculé que les géants du cloud ("hyperscalers") doivent générer environ 300 milliards de dollars de revenus annuels liés à l'IA pour justifier leurs dépenses d'investissement prévues pour 2026 et 2027. Il s'agit du seuil de rentabilité. Ce n'est pas un objectif de profit, mais simplement le niveau de revenus nécessaire pour couvrir le coût des investissements réalisés actuellement.
Les revenus actuels issus de l'IA dans le cloud dépassent d'environ 70 milliards de dollars (en rythme annualisé) la tendance observée avant l'essor de l'IA. Cela signifie que les revenus doivent à peu près quadrupler pour atteindre ce simple seuil de rentabilité.
Or, atteindre le seuil de rentabilité n'est pas l'objectif d'une entreprise à but lucratif. Pour obtenir un rendement du capital investi de 30% - soit la fourchette basse de ce que ces entreprises généraient avant l'ère du "hyperscale" -, les centres de données devraient générer environ 636 milliards de dollars par an. C'est dix fois le niveau actuel.
Parallèlement, le matériel générant ces revenus a une durée de vie économique de deux à quatre ans, alors que son amortissement comptable s'étale sur cinq ou six ans. Les revenus nécessaires pour rembourser la dette n'arrivent pas avant que l'actif ne devienne obsolète.
C'est la course sans fin. On emprunte pour acheter des puces. Ces puces se déprécient plus vite que les revenus ne rentrent. Il faut acheter la génération suivante avant même que la précédente n'ait été rentabilisée. On emprunte à nouveau. La dette s'accumule. L'écart de revenus se creuse. Et un jour, la fenêtre de refinancement se referme.
D'où viendrait l'argent ?
Ces 300 milliards de dollars de revenus annuels liés à l'IA doivent bien provenir de quelque part. La seule source plausible à cette échelle est le consommateur américain.
Or, le consommateur montre déjà des signes de faiblesse.
Les 20% de ménages américains les plus aisés détiennent 72% de la richesse nationale, tandis que les 20% les plus modestes n'en détiennent que 3%. Les consommateurs à hauts revenus sont le seul groupe à afficher une réelle augmentation de ses dépenses depuis 2023. La consommation réelle des ménages à revenus moyens stagne, tandis que celle des ménages à faibles revenus a reculé.
L'encours des dettes de cartes de crédit atteint 1260 milliards de dollars. Le taux de nouveaux impayés s'établit à environ 6,97% et n'a pas connu d'amélioration depuis 2024. Selon la Réserve fédérale de New York, le taux de retards de paiement graves pour les prêts automobiles - soit un retard de 90 jours ou plus - a atteint 5,5% au deuxième trimestre 2026. Ce chiffre dépasse le pic enregistré lors de la crise financière de 2008. Pour les prêts étudiants, la part des encours présentant un retard de paiement d'au moins 90 jours s'élève à 10,6%.
Les 90% de la population situés dans les tranches de revenus inférieures ne peuvent pas absorber une facture annuelle de 300 milliards de dollars liée à l'IA ; ils accusent déjà du retard dans le règlement de leurs factures actuelles. Les 10% les plus aisés pourraient théoriquement payer, mais ce sont aussi eux dont les portefeuilles soutiennent l'ensemble du système. Si la valeur de leurs actifs chute, ils cessent de consommer, et les recettes nécessaires au déploiement de l'IA ne se concrétisent jamais.
C'est là que réside le piège. L'industrie de l'IA a besoin de la consommation des ménages pour justifier ses investissements, mais les consommateurs sont à bout de ressources. Les 10% les plus aisés ne peuvent pas tout porter sur leurs épaules.
Le marché commence à s'en rendre compte
Le marché obligataire commence à intégrer dans les prix un risque que le marché des actions continue d'ignorer.
Les écarts de rendement (spreads) sur la dette liée à l'IA s'élargissent. Pour deux des trois dernières émissions d'obligations adossées à des prêts hypothécaires commerciaux (CMBS) finançant des centres de données, les conditions de prix ont dû être revues à la hausse par rapport aux estimations initiales afin de susciter une demande suffisante. Les primes de risque pour les CMBS liés aux centres de données ont globalement augmenté. Les CMBS de centres de données notés AAA s'échangent désormais avec des spreads de 1,65 point de pourcentage au-dessus des taux de référence à taux variable - un écart plus important que pour les immeubles de bureaux, les commerces de détail ou les sites industriels.
Le prêt "Project Jupiter" d'Oracle, destiné à un centre de données et initialement d'un montant de 18 milliards de dollars, s'échange actuellement entre 89 et 91 cents pour un dollar. Sur une facilité de 18 milliards de dollars, une décote de 9 à 11 points représente une perte d'environ 1,6 à 2 milliards de dollars que le marché anticipe déjà.
Il ne s'agit pas de fluctuations mineures. Ce sont les premières secousses d'un réajustement des prix. Le marché obligataire commence à percevoir ce que le marché boursier - porté par une dynamique de marché et un récit porteur - n'a pas encore admis.
L'effet domino
La structure du déploiement de l'IA engendre une forme spécifique de fragilité. Il ne s'agit pas d'une bulle unique qui finira par éclater, mais d'une série de cycles interconnectés, chacun dépendant du suivant.
1. Première année : Emprunter 200 milliards de dollars. Acheter des puces dont la durée de vie économique est de trois ans.
2. Deuxième année : Les revenus ne couvrent pas le prêt. Les puces perdent déjà de la valeur. Pourtant, il faut acquérir la génération suivante pour rester compétitif.
3. Troisième année : Emprunter à nouveau. Il faut désormais assurer le service de la dette du premier prêt tout en achetant de nouvelles puces, alors que les anciennes ne valent plus que le prix de la ferraille.
4. Quatrième année : Le premier prêt arrive à échéance. Il n'y a pas de revenus pour le rembourser. Il faut alors refinancer ou faire défaut.
Ce cycle ne peut se poursuivre que tant que les marchés du crédit restent ouverts et disposés à prêter. Lorsque la fenêtre de refinancement se referme - que ce soit en raison d'un événement de crédit, d'un changement de sentiment ou simplement parce que les prêteurs réalisent que les actifs ne valent pas ce que les emprunteurs prétendent - la machine s'arrête. Les capitaux se tarissent. Les projets sont annulés. La valeur des actifs est dépréciée. Le matériel est vendu pour une bouchée de pain à quiconque peut l'exploiter de manière rentable avec une structure de coûts plus faible. L'infrastructure utile subsiste. Les investisseurs ayant surinvesti ne s'en remettent pas.
Pourquoi une économie saine ne pourrait pas absorber cela
Une économie véritablement saine pourrait peut-être absorber l'échec d'un pari sur les infrastructures. Si la base de consommateurs sous-jacente était solide, si les salaires augmentaient à tous les niveaux de revenus et si les bilans des ménages étaient sains, les pertes pourraient être réparties sur une base suffisamment large pour éviter tout dommage systémique.
Or, l'économie américaine n'est pas saine en ce sens. Il s'agit d'une économie en forme de "K" : les 10% les plus riches ont rebondi et prospéré depuis 2020, tandis que les 90% restants ont stagné ou décroché. Les ménages les plus fortunés ont vu la valeur de leurs actifs - actions, immobilier, capital-investissement - grimper en flèche, alors que la majorité a vu ses salaires réels stagner et sa dette s'alourdir. La vigueur apparente de l'économie se concentre sur une frange restreinte de la population et un nombre limité de secteurs. L'IA est l'un de ces secteurs. Si elle venait à vaciller, il n'y aurait pas de demande généralisée pour compenser ce manque à gagner.
Le déploiement de l'IA repose sur un consommateur qui n'existe pas : un consommateur disposant d'un revenu disponible suffisant pour payer des services basés sur l'IA à une échelle générant 300 milliards de dollars de revenus annuels, tout en absorbant les coûts du déploiement lui-même via des prix plus élevés, des taux d'intérêt accrus et le coût d'opportunité du capital détourné d'autres usages. Ce consommateur n'est pas au rendez-vous.
Conclusion
Les États-Unis tentent de bâtir une infrastructure conçue pour durer trente ans en s'appuyant sur un cycle matériel de trois ans, le tout financé par une dette qui présuppose des revenus selon un calendrier que l'économie de consommation ne peut soutenir. Lorsque la fenêtre de refinancement se refermera, la machine s'arrêtera net. Une économie saine ne pourrait pas absorber un tel choc. Or, l'économie américaine n'est pas saine. Elle est soutenue par la valeur des actifs des 10% les plus riches et par la capacité d'endettement résiduelle des 90% restants. Ni l'un ni l'autre n'ont les moyens d'assumer une facture annuelle de 300 milliards de dollars liée à l'IA.
La technologie pourrait bien s'avérer révolutionnaire. Ses applications pourraient générer une réelle valeur. Toutefois, la structure financière spécifique de ce déploiement - caractérisée par un endettement massif, des contraintes d'offre, une sous-estimation de l'amortissement et une dépendance à l'égard d'un consommateur déjà épuisé - n'est pas viable. Cela ne se soldera pas par une simple correction en douceur. Tout cela se terminera par un effondrement en cascade : les marchés du crédit qui ont alimenté cette course effrénée refuseront de financer le cycle suivant, et les actifs censés durer trente ans révéleront leur véritable nature : du matériel coûteux à la durée de vie limitée à trois ans, acquis avec des fonds devant être remboursés bien avant que les revenus ne soient générés.
C'est là que réside le piège. Et il est en train de se refermer.
Réexamen : et si nous cessions simplement d'acheter de nouvelles puces ?
Réexamen : et si nous cessions simplement d'acheter de nouvelles puces ?
J'ai laissé reposer cet essai une journée avant d'y revenir avec une question simple : que se passerait-il si les entreprises d'IA cessaient tout bonnement d'acheter la prochaine génération de puces pour exploiter les anciennes jusqu'à l'usure totale ? Les études indiquent que cela est impossible, pour deux raisons distinctes.
Premièrement, le matériel se dégrade physiquement plus vite que ne le prévoient les modèles comptables. Les GPU chauffent énormément, consomment une énergie considérable et présentent un taux de défaillance annuel d'environ 9% dans les centres de données réels. Ils finissent par griller.
Deuxièmement, et c'est le point le plus important, le marché ne voudra pas de ce que produisent les anciennes puces. Le secteur du calcul pour l'IA est régi par la performance : les acheteurs paient pour obtenir de la vitesse par dollar investi, et la frontière technologique recule tous les douze mois. Lors du lancement de Blackwell par Nvidia, Jensen Huang a déclaré sans détour que plus personne ne voulait de la génération précédente. Les modèles A100 et H100 fonctionnent toujours, certes, mais ils ne peuvent plus rivaliser pour les charges de travail génératrices de revenus élevés. Les anciennes puces sont reléguées aux traitements par lots et aux marchés secondaires, où les marges sont faibles et les recettes insuffisantes pour couvrir le remboursement des emprunts.
Ainsi, même si tous les géants du cloud (les "hyperscalers") parvenaient à se concerter pour cesser leurs achats - ce qui est impossible, car chacun a intérêt à faire cavalier seul - cela ne changerait rien. La dette a déjà été émise. Les puces ont déjà été achetées. Et les revenus se font toujours attendre. Un cartel d'acheteurs portant sur les acquisitions futures ne permet pas de régler les obligations passées.
Dans un monde différent - où la demande en IA serait stable, banalisée et insensible aux prix - les anciennes puces pourraient servir un marché résiduel et l'infrastructure pourrait vieillir en douceur. La Chine mène actuellement cette expérience : freinée dans sa progression technologique de pointe par des contrôles à l'exportation, elle entraîne des modèles compétitifs sur des puces plus anciennes ou d'origine nationale, les destine à des applications industrielles et grand public, et y consacre une fraction seulement des sommes empruntées par les géants américains du cloud (les "hyperscalers"). Les anciennes puces permettent de couvrir les frais courants. Elles ne permettent tout simplement pas de couvrir ces frais-là.
Le matériel ancien ne disparaît pas. C'est simplement qu'il n'a jamais eu la capacité de financer de tels coûts.
J'ai longuement réfléchi à cet essai. J'en ai réécrit certaines parties, réexaminé les enjeux et tenté de trouver une issue qui m'aurait peut-être échappé. Je n'en trouve aucune. J'ai beaucoup de mal à imaginer comment la situation pourrait bien tourner. Je ne vois pas comment ces entreprises d'IA pourront éviter l'éclatement d'une bulle.
Cet essai a été rédigé en collaboration avec DeepSeek, une IA chinoise. Ce fait a influencé la comparaison ci-dessus, et les lecteurs sont invités à en tenir compte.
source : J. Matson Heininger via Marie Claire Tellier