Le 19 août 2026, la dette nationale des États-Unis a officiellement franchi le seuil des 40 000 milliards de dollars. Ce chiffre est devenu si vertigineux qu'il risque de perdre toute signification concrète. C'est précisément pour cela qu'il importe.
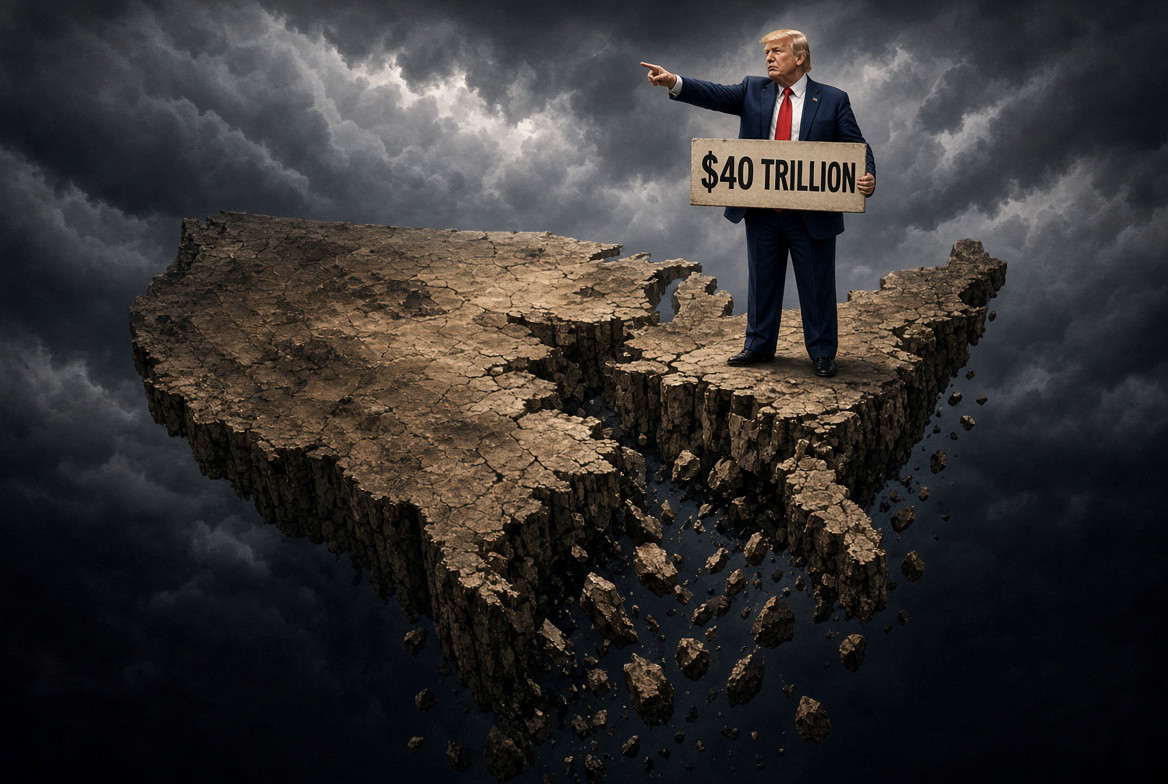
Quarante mille milliards de dollars ne relèvent plus d'une projection ou d'un avertissement pour l'avenir. C'est désormais la réalité comptable actuelle du Trésor américain.
Il ne s'agit pas simplement d'un problème abstrait que Washington devrait gérer. C'est une réalité structurelle aux conséquences directes pour le système financier mondial. Elle n'a rien d'abstrait non plus pour les gouvernements étrangers, les banques centrales et les investisseurs qui détiennent une part importante des titres du Trésor émis auprès du public. Ils observent ces chiffres avec autant d'attention que le département du Trésor lui-même.
L'avertissement resté sans écho
Lors de sa première campagne présidentielle, Donald Trump avait averti qu'une dette nationale approchant les 24 000 milliards de dollars représenterait pour l'Amérique "le point de non-retour". "C'est à ce moment-là que nous devenons la Grèce", avait-il déclaré. "C'est à ce moment-là que nous devenons un pays qu'on ne peut plus sauver". Depuis cet avertissement de Trump, la dette fédérale totale a augmenté de plus de 16 000 milliards de dollars.
Trump n'a pas été le premier à mettre en garde contre la trajectoire de l'endettement américain, et il ne sera pas le dernier. Ses successeurs, républicains comme démocrates, ont poursuivi le même schéma de dépenses qu'il critiquait en tant que candidat, avant de le perpétuer lui-même à la présidence. La dette a augmenté sous chaque administration, dans les bons comme les mauvais moments, en temps de guerre comme en temps de paix, avec une constance bipartisane. La mécanique des dépenses déficitaires n'est pas un défaut du système. Elle est le système lui-même.
Quand les intérêts deviennent le problème
L'ampleur du problème est difficile à appréhender, tant ces chiffres ont perdu tout lien avec l'expérience vécue. Le ratio dette/PIB s'établit désormais à environ 123 %, un niveau autrefois considéré comme un signal d'alarme pour les économies développées, mais devenu presque normalisé aux États-Unis. Les déficits annuels demeurent de l'ordre de 2 000 milliards de dollars, même lorsque le chômage est faible et que l'économie n'est pas en récession. L'écart structurel entre ce que l'État perçoit et ce qu'il dépense n'est pas un phénomène temporaire dû à des mesures d'urgence. Il est inscrit dans le budget même.
L'un des changements les plus lourds de conséquences dans le budget fédéral est la montée des paiements d'intérêts. À plus de 1 000 milliards de dollars par an, les paiements d'intérêts rivalisent désormais avec les dépenses de défense et absorbent davantage de ressources fédérales que de nombreuses fonctions gouvernementales majeures réunies. Plus l'État emprunte, plus le poids des intérêts s'alourdit, réduisant la marge budgétaire disponible pour tout le reste et rendant de plus en plus difficile d'échapper à un endettement supplémentaire. Ce mécanisme ne suppose ni malveillance ni incompétence. Il suffit que les politiques actuelles se poursuivent.
Les États-Unis ne sont pas la Grèce, et leurs atouts sont infiniment plus grands. Mais le mécanisme de report politique est familier : emprunter reste plus facile que d'affronter les choix fiscaux et budgétaires nécessaires pour changer de trajectoire.
Le dilemme du dollar
L'erreur centrale d'une grande partie du débat occidental sur la dédollarisation est de supposer que le dollar doit d'abord être remplacé par une autre monnaie unique.
Ce n'est pas le cas.
Un système financier multipolaire n'exige pas que le renminbi devienne un nouveau dollar. L'évolution la plus significative est la fragmentation progressive d'un système dans lequel une part croissante du commerce international, des réserves et des transactions financières ne nécessite plus du tout le dollar.
Ce processus est déjà à l'œuvre.
La Chine et la Russie ont développé l'usage des monnaies nationales dans leurs échanges bilatéraux. L'Inde a privilégié le règlement en monnaie locale avec certains partenaires choisis. Les banques centrales ont accru leurs réserves d'or tout en diversifiant leur portefeuille d'actifs et de devises. Des systèmes de paiement régionaux, des accords de swaps bilatéraux et des mécanismes de règlement alternatifs se développent en parallèle de l'architecture financière occidentale.
Aucune de ces évolutions, prise isolément, ne mettra fin au rôle mondial du dollar. Prises ensemble, cependant, elles changent la question posée.
Il ne s'agit plus seulement de savoir quelle monnaie pourrait remplacer le dollar.
La question la plus importante est de savoir combien de transactions pourront progressivement être menées sans lui.
Le rôle de la Chine est particulièrement important dans ce processus. Le renminbi n'a pas besoin de devenir la monnaie de réserve dominante au monde pour gagner en importance. L'ampleur de l'économie chinoise, ses relations commerciales et sa position centrale au sein des réseaux économiques eurasiatiques et du Sud global lui permettent d'étendre progressivement son rôle, en particulier dans le commerce et les règlements bilatéraux.
Pour de nombreux gouvernements, l'attrait n'est pas idéologique.
Il est pratique.
Un gouvernement n'a pas besoin de croire que Pékin représente un meilleur modèle politique que Washington pour préférer un système financier où l'accès au commerce et aux paiements dépend moins d'une seule puissance extérieure.
C'est là le sens profond de la dédollarisation.
Non pas l'effondrement soudain du dollar.
La construction progressive d'un monde dans lequel le dollar n'est plus le point de départ automatique.
Le glissement silencieux des réserves mondiales
Cette érosion est déjà visible dans le comportement des banques centrales étrangères. Au cours de la dernière décennie, la composition des réserves officielles s'est progressivement diversifiée. Les réserves d'or ont augmenté, certaines grandes économies ont réduit leur exposition aux bons du Trésor américain, et les banques centrales ont manifesté un intérêt croissant pour la répartition de leurs réserves sur un éventail plus large d'actifs et de devises. Le processus est inégal, et il n'équivaut pas à un abandon imminent du dollar. Mais la direction est suffisamment claire.
Le rythme de cette diversification s'est accéléré après le gel des avoirs russes en 2022, qui a démontré que des actifs détenus au sein du système financier occidental pouvaient être transformés en arme contre des États souverains. Pour de nombreux gouvernements, la leçon n'était pas que les bons du Trésor américain étaient soudainement devenus risqués en matière de crédit. C'était que les réserves détenues au sein des institutions financières occidentales pouvaient comporter des risques politiques et juridictionnels qu'il avait auparavant été plus facile d'ignorer.
Le calcul multipolaire
De Pékin et Moscou jusqu'à certaines parties du Golfe, le calcul intègre de plus en plus la même question : quelle part de la richesse nationale doit rester concentrée au sein d'un système financier finalement régi par les choix budgétaires, la politique monétaire, le régime des sanctions et la juridiction légale de Washington ? L'Inde a poursuivi sa propre version, plus prudente, de cette diversification, par le règlement en monnaie locale et une gestion élargie de ses réserves. Ce glissement n'est pas idéologique. Il est actuariel.
Le monde multipolaire qui a émergé au cours des deux dernières décennies n'est pas simplement une recomposition géopolitique. C'est aussi une recomposition financière. Les pays des BRICS, les États du Golfe et d'autres grandes économies développent des systèmes de paiement alternatifs, des accords de swaps bilatéraux et des mécanismes de règlement qui contournent le dollar. Ces efforts sont souvent décrits, en Occident, comme des tentatives de saper le dollar, mais ce cadrage est trompeur. Ce sont des tentatives de réduire la vulnérabilité à un système dans lequel les décisions budgétaires et monétaires, la politique de sanctions et la juridiction financière d'un seul pays peuvent avoir des conséquences démesurées pour tous les autres. Cette distinction compte. C'est la différence entre une attaque et une police d'assurance.
Le point de non-retour
À 40 000 milliards de dollars, la dette nationale américaine n'est plus simplement un problème intérieur pour les États-Unis. Elle est devenue une composante centrale du système financier mondial et un passif du gouvernement américain détenu, directement ou indirectement, à travers le monde entier. Ces détenteurs ne sont pas sur le point de se débarrasser en panique de leurs bons du Trésor. Mais ils se demandent de plus en plus si le rendement qu'ils perçoivent compense adéquatement les risques qu'ils prennent. Pour beaucoup d'entre eux, la réponse devient de moins en moins claire.
Le seuil que Trump décrivait comme le point de non-retour de l'Amérique a été franchi, et franchi de manière décisive. Les États-Unis ne sont pas devenus la Grèce, mais la ressemblance structurelle devient de plus en plus difficile à ignorer : un système politique qui reporte sans cesse des choix budgétaires difficiles pendant que le poids de la dette continue de croître. La différence, pour l'instant, c'est que les États-Unis émettent la monnaie de réserve mondiale, ce qui leur offre une marge de manœuvre plus longue qu'à tout autre pays.
La durée pendant laquelle cette marge de manœuvre restera exploitable ne dépend plus seulement de la politique budgétaire américaine. Elle dépend aussi de la part du fardeau croissant que les investisseurs nationaux pourront continuer d'absorber, et de la rapidité avec laquelle le reste du monde jugera que la dépendance envers un système financier lourdement endetté et instrumentalisé à des fins politiques est devenue un risque qu'il vaut la peine de réduire.
Adrian Korczyński, analyste indépendant et observateur de l'Europe centrale et de la recherche en politique mondiale
Suivez les nouveaux articles sur la chaîne Telegram